最終更新:2026年9月10日
20代の一人暮らしで収入は多くないけど、プラチナカードを持ってる。我ながらどうかしてると思う。
あやたかです。東京で一人暮らしをしてる20代。カフェの現場に立ってきた経験と、お金・マイル・働き方の話を書いてます。
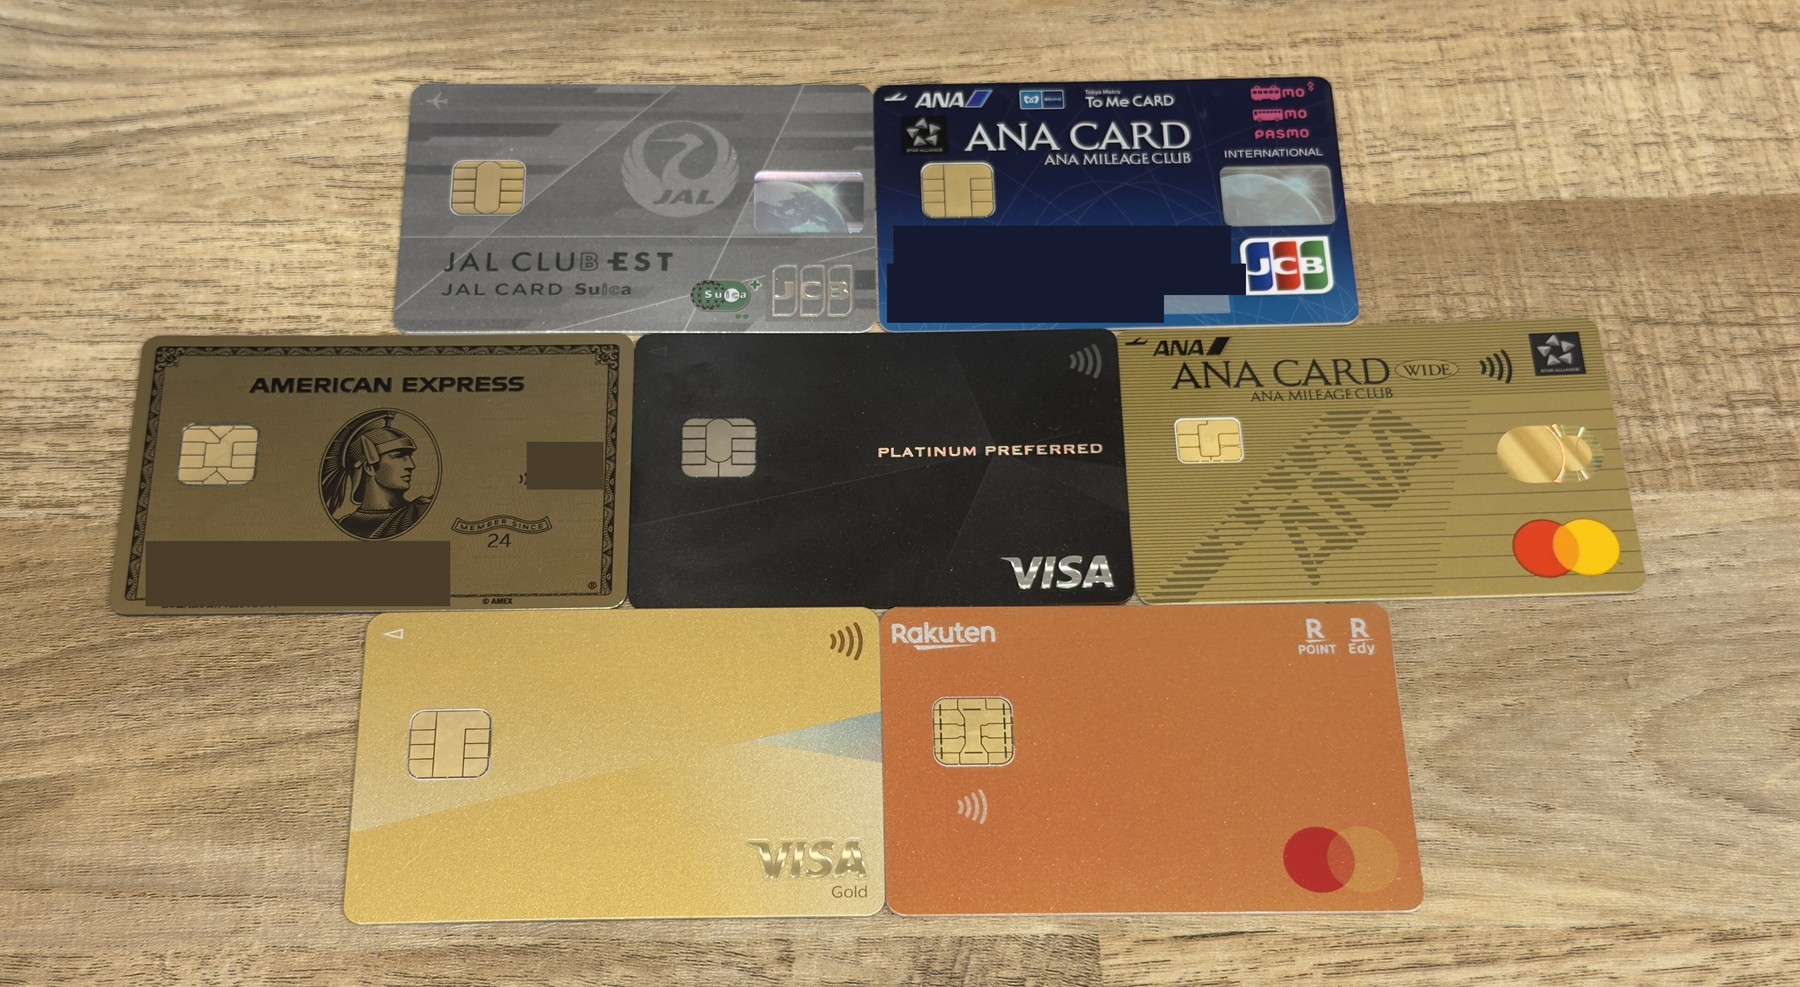
このページでは、そんな俺が実際に持ってるクレジットカード7枚を、選んだ理由と本音の感想つきで全部見せる。東京で暮らす俺なりの、現時点での個人的最適解。
年会費だけで年58,300円払って、5段チャージの高還元ルートまで組んで、改悪であっさり撤退もした。ついでに解約するカードの話と、その失敗談も隠さず書く。年58,300円の言い訳を全部並べるので、しかと見届けてほしい。
読み終わる頃には「カードは還元率じゃなく目的で選ぶ」という俺の考え方と、撤退の判断基準まで分かるはず。
ルールは1つだけ。「このページに載せるのは、今も俺が使ってるカードだけ」。乗り換えたり解約したりしたら、この記事もその都度更新する。
収入が多くない身だからこそ、カードの構成は生存戦略。同じ立場の人の参考になれば嬉しい。
【結論】クレジットカードは還元率じゃなく目的で選んでる
▼書いてる人:あやたかのプロフィール ▼この記事は固定費シリーズの1本目です(スマホ通信費編・サブスク編は準備中)
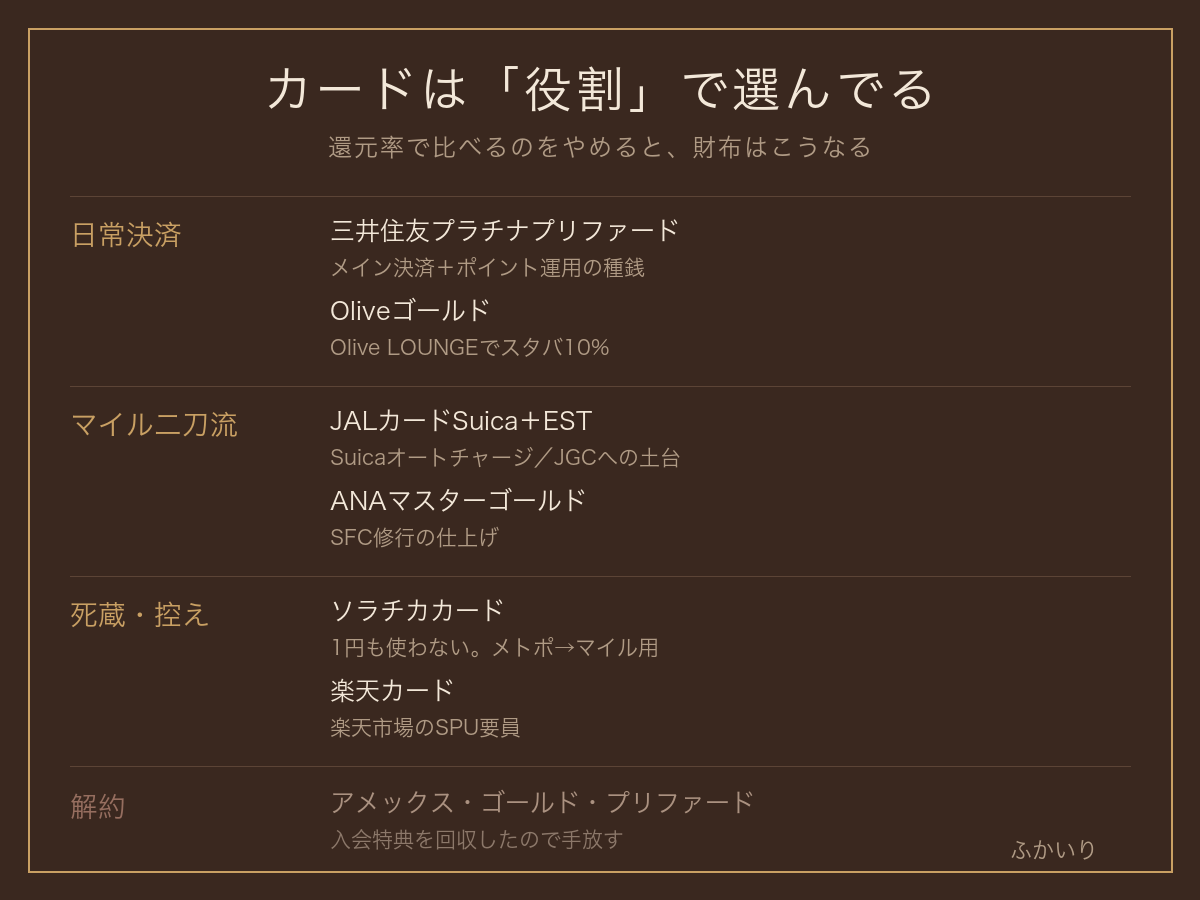
最初に結論を書くと、俺の7枚は還元率の比較で選んだわけじゃない。目的で選んだ結果こうなった。
| カード | 役割 | 年会費 |
|---|---|---|
| 三井住友カード プラチナプリファード | メイン決済+ポイント投資 | 33,000円 |
| Oliveゴールド | スタバ用+銀行の入り口 | 0円(100万円利用で永年無料) |
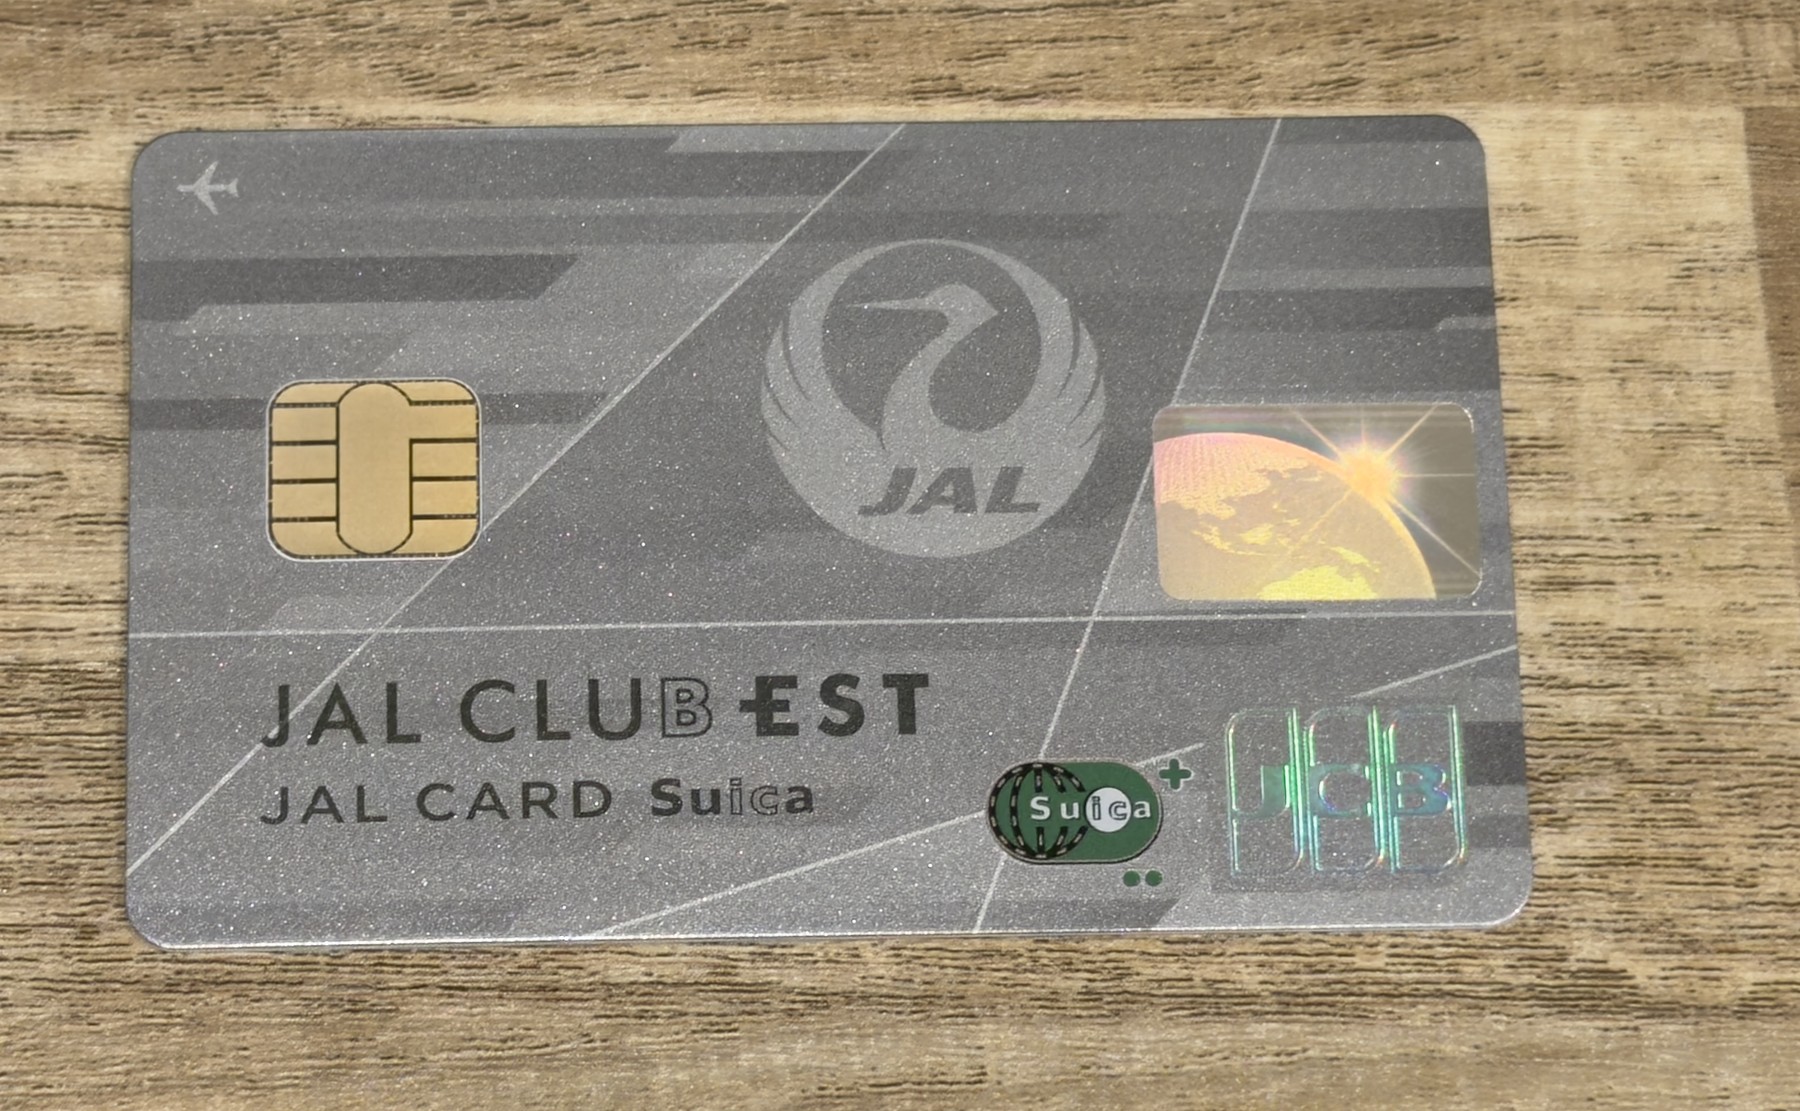
| JALカードSuica+EST | Suicaオートチャージ+JGC修行 | 7,700円 |
| ANAマスターゴールド | SFC修行 | 15,400円 |
| ソラチカカード | 死蔵。メトポ→マイル交換要員 | 2,200円 |
| 楽天カード | 楽天市場のSPU要員。ほぼ引退 | 0円 |
| アメックス・ゴールド・プリファード | 解約予定 | 39,600円 |
役割で言うと「日常決済」「マイル二刀流」「死蔵・控え」の3層構造。そして目的でカードを決めると、いいことが一つある。還元率で悩まなくなる。
「この支払いはどのカードが得か」を毎回考える生活は疲れるけど、使う場所が決まっていれば迷いようがない。ということで、1枚ずつ説明していく。
【メイン】三井住友カード プラチナプリファード——年会費33,000円の種銭製造機
正直に言うと、これは憧れで持ってる。
昔から三井住友カードを使ってきた流れで、人生初のプラチナカードがこれ。年会費は33,000円。俺の家計には明らかに重い。
それでも持ってる理由は3つ。
- SBI証券のクレカ積立と相性がいい
- 入会特典・継続特典・日常決済で入るポイントが大きい
- 単純に使いやすい
スペックも少しだけ補足すると、基本還元は1%。100円につき1ポイントだ。そこに加えて対象加盟店では1〜9%が上乗せされる。Expediaやタクシーアプリの「GO」あたりが対象になる。
そう聞くと強いけど、俺はこの上乗せをほとんど使えていない。Expediaは会員専用サイト経由でないとポイントが付かない仕組みで、そこまでして旅行予約をこのカードに寄せていないからだ。
SBI証券のクレカ積立にもポイントが付く。毎月の積立額に対して基本1%。
そこに年1回、カードの年間利用額に応じた上乗せが乗る仕組みで、年間300万円以上で積立額の+1%、500万円以上で+2%(付与率の詳細)。だから最大3%まで上がる。
逆に言えば年300万円に届かないと1%どまりだし、俺が狙ってる400万円ラインだと合計2%にとどまる。3%はかなり遠い。
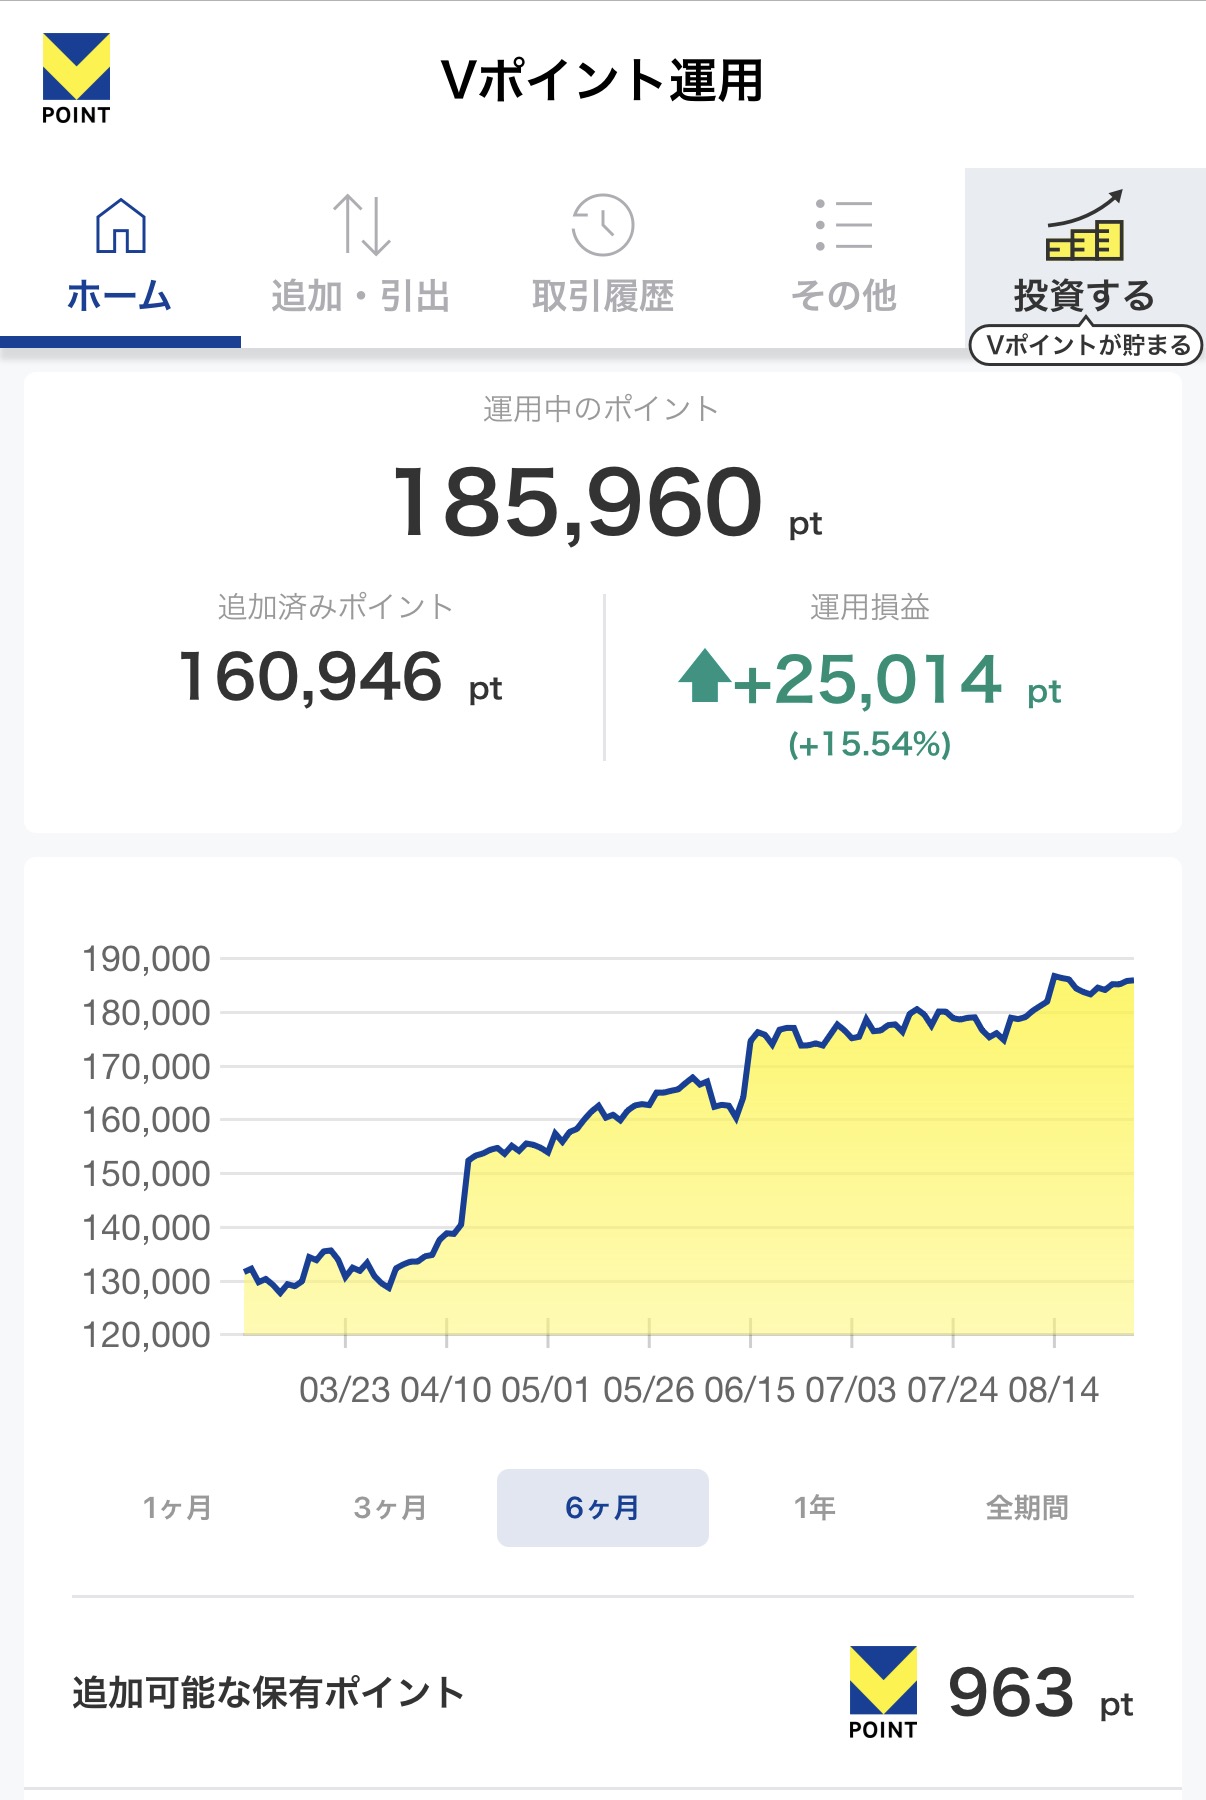
で、そのポイントをどうしてるかというと、使わずに全部「Vポイント運用」に回してる。Vポイント運用というのは、貯まったポイントを現金化せず、ポイントのまま投資に回せるサービスになる。
俺は全世界株のコースに自動で追加し続けていて、2026年9月時点の数字がこれ。突っ込んだのが160,946ポイント、運用中の残高が185,960ポイント。
運用益は+25,014ポイント、率にして+15.54%。悪くない。現金は1円も入れてない。ポイントだけでここまで育てるのはロマンがある。Vポイントが好きというのもある。
しかも継続特典は、前年の利用額100万円ごとに10,000ポイント。上限は40,000ポイントで、満額を取るには年400万円が必要になる。
集計は暦年じゃなく「カード入会月から12ヵ月後の月末まで」というカード年度で回るので、12月末に駆け込むと刻みを1つ落とす。
今年はここを狙っていて、もらったらまた運用に追加する予定。ちなみにクレカ積立の分はこの利用額にカウントされない。
カウント外は他にもあって、年会費、Suica・PASMO・Edy・WAON・nanacoへのチャージ、ANA Pay・JAL Pay・au PAY・Kyashなど決済サービスへのチャージも全部対象外だ。
つまりチャージで水増しして400万円を埋めるのは成立しない。地道に決済するしかない。つまりこのカードは決済手段というより、ポイントという名の種銭製造機なんだ。
こんなに褒めたけど、本音を言うと大体の人はゴールドカードで全然いい。年会費の差を還元で取り返すには決済額がかなり要るからだ。
分かってるけど、俺はこのまま行って、いつかVisa Infiniteを持ちたい。夢の話。
【スタバ】Oliveゴールド——100万円利用で年会費永年無料
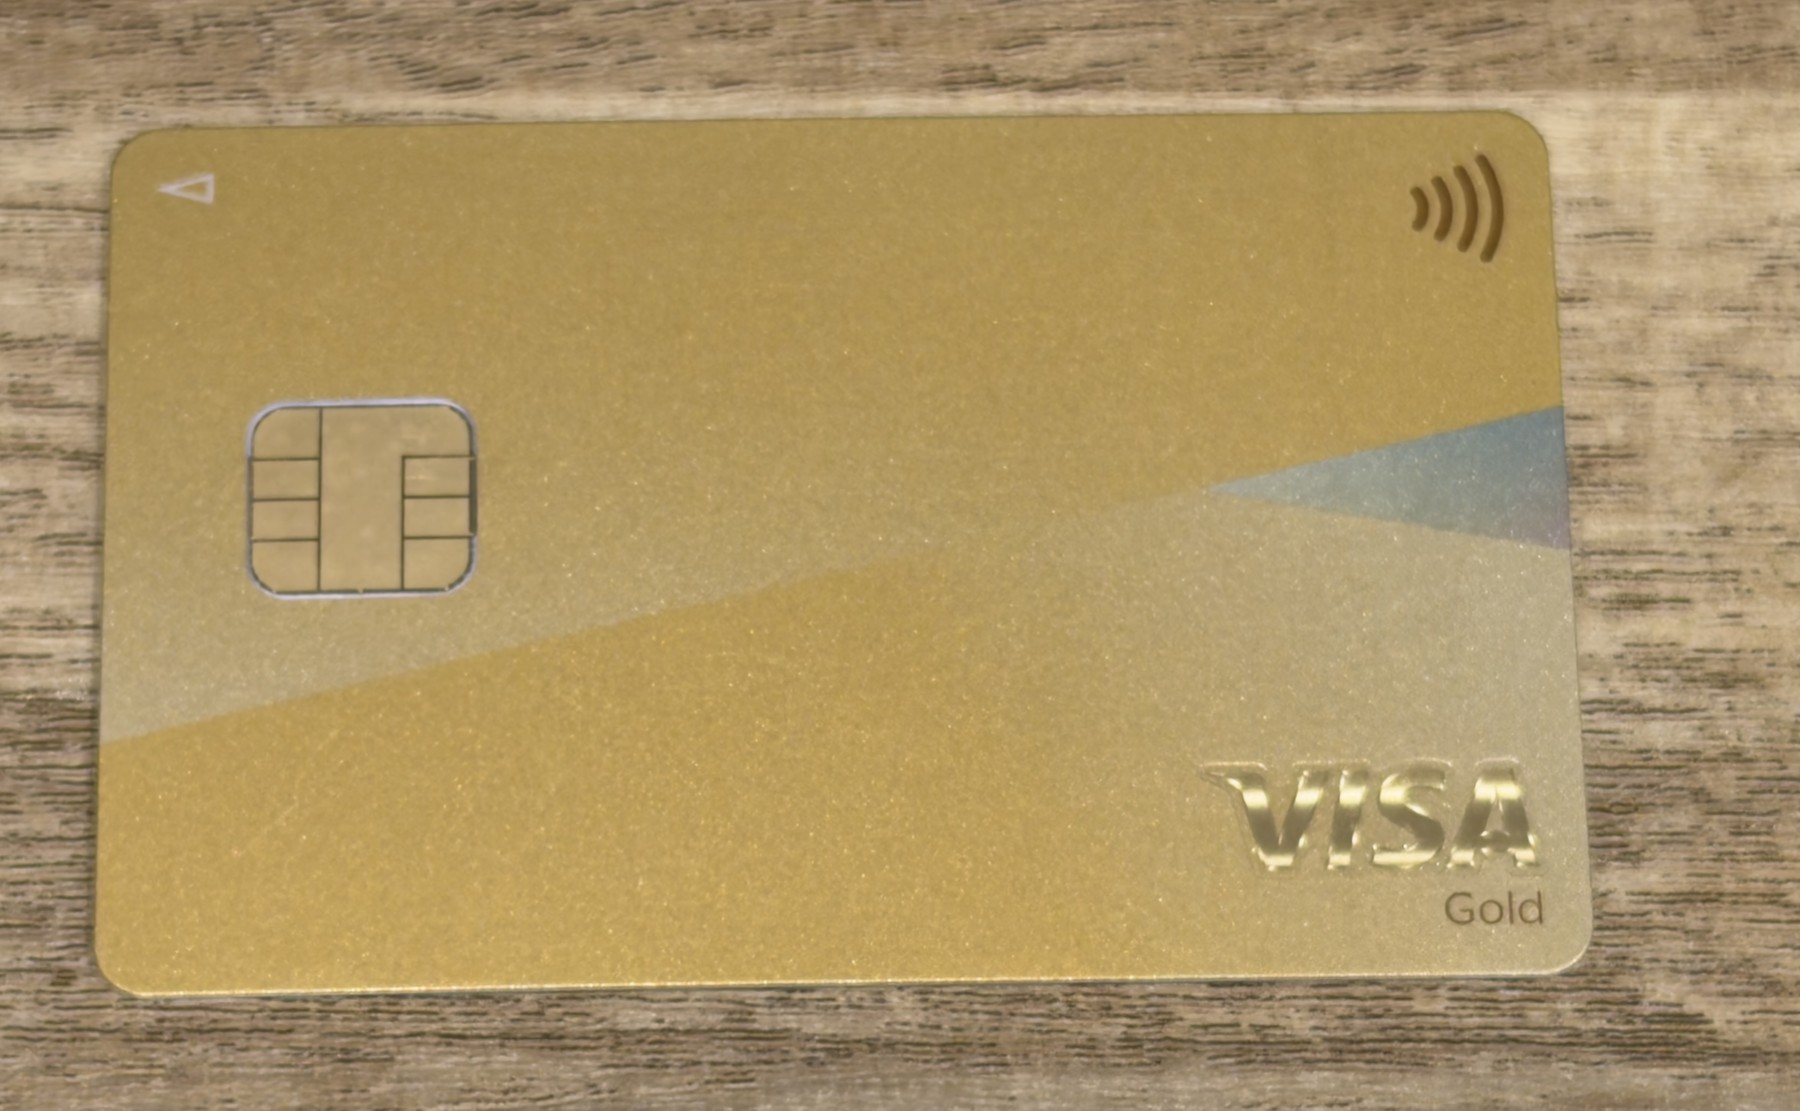
2枚目も三井住友系のOliveゴールド。Olive LOUNGEというのはスタバが併設された三井住友銀行の店舗で、その中で使える特典がある。目玉は、Olive LOUNGEでのスターバックス10%還元だ。
ミソは、チャージそのものをタッチ決済でやること。
レジでOliveのスマホのタッチ決済を使って、スターバックスカードにチャージする。
公式の条件は支払いモードがクレジットかデビットであること。ポイント払いモードだと1ポイントも付かない。チャージも立派な店頭決済なので、この金額の10%がVポイントで戻ってくる。
1万円チャージすれば1,000円分になる。
そして支払いは、チャージしたスターバックスカードでやる。こうするとスターバックスのリワード、いわゆるStarも貯まるので、10%還元とリワードの二重取りになる。
ちなみにスタバカードでの支払い自体には10%は付かない(公式にも対象外と明記されている)けど、チャージの段階で取っているから問題ない。対象外は公式にはっきり書いてある。
モバイルオーダー&ペイ、iD、カードの差し込み、磁気取引、そしてスターバックスカードでの支払い。
さらに一定金額を超えるとカードの差し込みをお願いする場合があり、その分は加算対象外とも明記されている。基準は原則1万円。
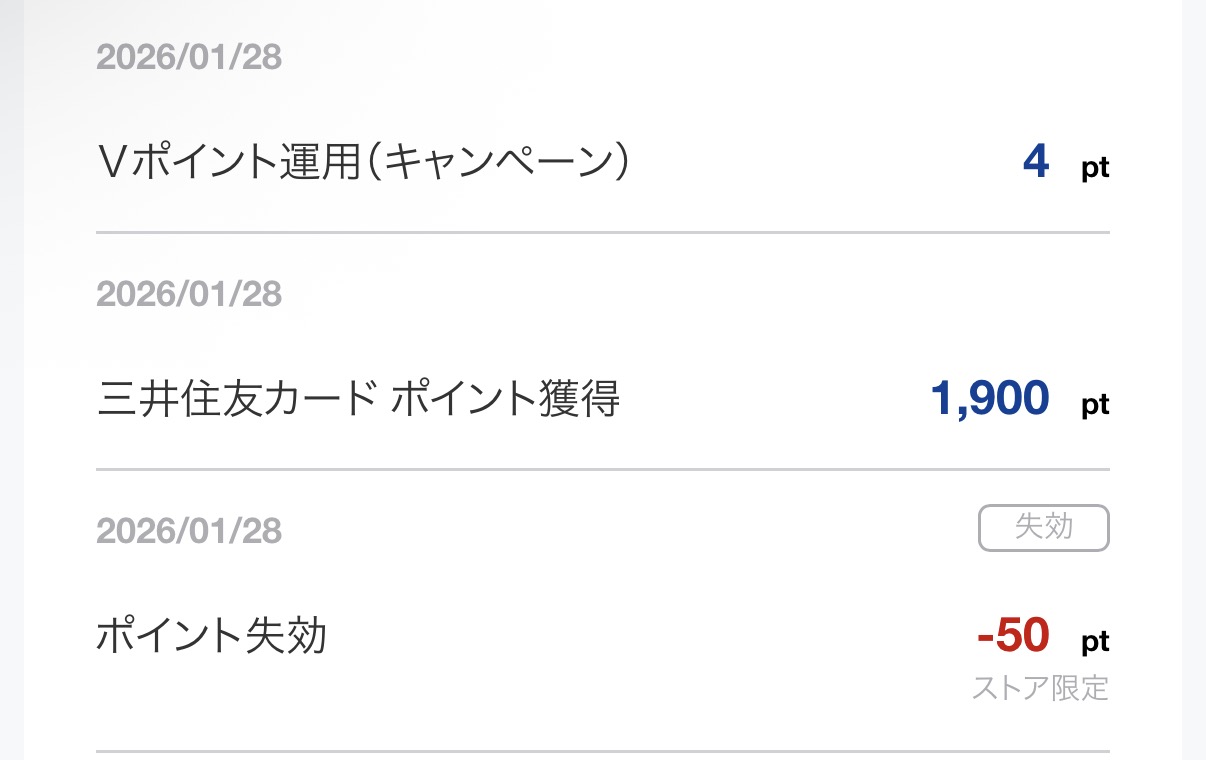
俺もこの注意書きに合わせて、何回かに分けてチャージしている。合計2万円分で、加算分の9.5%=1,900ポイントがそのまま付いた(通常分0.5%は別に付く)。
1万円分のときは950ポイントだったので、チャージした合計に比例してきれいに乗る。
1回で大きく入れると差し込みを求められて、その分は加算対象外になりかねない。公式が原則1万円と書いている以上、分けて刻むのが安全だし、俺の実測でも取りこぼしはなかった。
え、チャージするだけで10%付くの?と思うかもしれない。俺も最初は疑った。
客として何度か試して分かったのは、レジで何を買ったかに関係なく「Olive LOUNGEでタッチ決済をいくら使ったか」で特典が計算されている、ということだけだ。
チャージも店頭でのタッチ決済である以上、そこに含まれる。
ただし公式が「チャージも対象です」と明言しているわけじゃない。
公式が対象外として名指ししているのは「Oliveからチャージしたスターバックスカードでの支払い」のほうで、チャージそのものは除外リストに入っていない(Olive LOUNGE ご来店特典・三井住友銀行公式で確認できる)——つまり書かれていないから通っている状態だ。
理屈の裏側までは分からないし、いつ塞がれてもおかしくない仕組みだと思っている。
試すならまず1,000円くらいの少額でポイントが付くのを確認してから、金額を上げてほしい。
なおOlive LOUNGEは全国でもまだ数えるほどしかない。
行ける範囲にあるかどうかでこのカードの価値が変わるので、まずは公式の店舗一覧を見てほしい(少しずつ増えているようなので最新は公式で)。
この10%も終了時期未定のキャンペーン扱いなので、終わったらこの記事も書き換える。
そしてなぜ年会費のかかるゴールドを平気で持てるかというと、このカードには「100万修行」という仕組みがあるから。
年間100万円を決済すると、翌年以降の年会費5,500円が永年無料になる。俺は達成済みなので、実質タダのゴールドカード。
地味に効くのが、三井住友銀行の口座で硬貨を入金できること。硬貨を扱えるのは店舗内のATMだけだけど、それで困ったことはまだない。
窓口は2025年10月から名称が「現金整理手数料」に変わって、硬貨100枚までは無料、101〜500枚で550円かかる。
財布に溜まった小銭をこまめに流すくらいの用途なら、入金先があるだけでありがたい。
これからOliveを作る人向けに、俺の紹介コードを置いておく。エントリーフォームにコードを入れてから契約して、翌月末の残高が1万円以上あれば、1,000円相当のVポイントがもらえる。俺にも同額入る仕組みなので、そこは隠さず書いておく。
紹介コード:FF13757-0779074
エントリーフォーム(公式) / プログラム詳細(公式)
紹介プログラムの内容は変わることがあるので、条件の最新版は公式ページで確認してほしい。
もうひとつ、俺の取り分より読者の取り分が大きくなる話をしておく。Oliveの口座開設はポイントサイト経由のほうが還元が大きい。ハピタスやモッピーを経由すると数千円分、時期によっては万単位が付くこともあって、俺の紹介コードの1,000円分より大きい。
しかもこの2つは併用できる。ポイントサイトのリンクを踏んでから、上のエントリーフォームで紹介コードを入れて契約すれば、両方受け取れる。だから順番はポイントサイトが先だ。
還元額は日ごとに動くので、「どこ得」のような横断検索でその日の最高額を確認してから申し込むのが一番お得になる。俺のコードは、その上に乗せるおまけとして使ってほしい。
俺が使っているポイントサイトはハピタス。このリンクから登録されると俺にも紹介報酬が入る。ここも隠さずに書いておく。
リンクを踏むのが嫌なら、登録画面で招待コード SSVYMZ を直接入れてもいい。
ポイントサイトはどこを使っても構わない。その日いちばん高いところを選ぶのが読者にとっては正解で、俺のリンクはそれでもいいと思った人向けだ。
最後にひとつ。リンクを踏むかどうかより、自分でも調べて納得してから契約するほうが大事だと思っている。ここに書いたのは俺の生活で出た答えで、条件が違えばその人の正解も変わる。判断材料のひとつとして使ってほしい。
ちなみにスタバ好きはカードだけの話じゃなく、店員だった頃にブラックエプロンまで取った。勉強法は別の記事に全部書いた。
【Suica】JALカードSuica——オートチャージ係、正体はJGC修行
ここからはマイルの話が3枚続く。マイルに1ミリも興味がない人は、【年会費】結局いくら払ってるのかまで飛ばしてもらって構わない。俺の財布の総額はそこに全部書いてある。
まずJAL側の1枚、JALカードSuica。日常の役割はSuicaのオートチャージだ。
年会費だけで考えるならビックカメラSuicaで十分だけど、それでもJALカードにしてるのは俺がJGCを目指してるから。
JGC、つまりJALグローバルクラブはJALの上級会員組織で、一度入れば、その後は飛行機にあまり乗らない年でもラウンジなどの上級サービスを使い続けられる。
今の入会条件は「Life Statusポイントを1,500ポイント貯めて、CLUB-Aカード以上のJALカードを持つこと」。
Life Statusポイントは生涯実績制で、搭乗でもJALカードの買い物でも貯まり、有効期限が無い。一度貯めた分はリセットされない。
けど、カード決済だけで1,500ポイントに届く気はしない。レートは「ショッピングマイル2,000マイルごとに5ポイント」。
100円=1マイルで計算しても6,000万円ぶんの決済が要る。
しかもJALカードSuicaは、JR東日本での利用——つまり俺のメイン用途であるSuicaオートチャージ——がJRE POINT側に付くので、ショッピングマイルにもLife Statusポイントにもならない。
だからこれは「持ってれば勝手にJGCになる」話じゃなく、あくまで飛んだ分を確実に積む土台だ。
しかも俺は20代限定のJAL CLUB ESTに入ってる。年5,500円の追加で、カード年会費と合わせて7,700円。国内線サクララウンジに年5回入れて、同行者1人まで無料。
ほかにも毎年2,500マイルがもらえて、マイルの有効期限は通常の36ヶ月から60ヶ月に延び、100円=1マイルになる有料オプションも込みになる。
20代のうちしか入れない仕組みだと思うと、これは払う価値がある。
ちなみにJGCに正式入会するには普通カードでは足りず、JALカードSuicaならCLUB-Aカードかゴールドカードへの切り替えが要る。年会費はそれぞれ11,000円と20,900円。
しかもJGCに入るとJAL CLUB ESTの資格は自動的に退会になるので、さっき挙げたサクララウンジ年5回も毎年2,500マイルも有効期限60ヶ月も、そこで終わる。
この7,700円構成は、あくまで「入会前までの布陣」だ。
【SFC修行】ANAマスターゴールド——仕上げの1枚
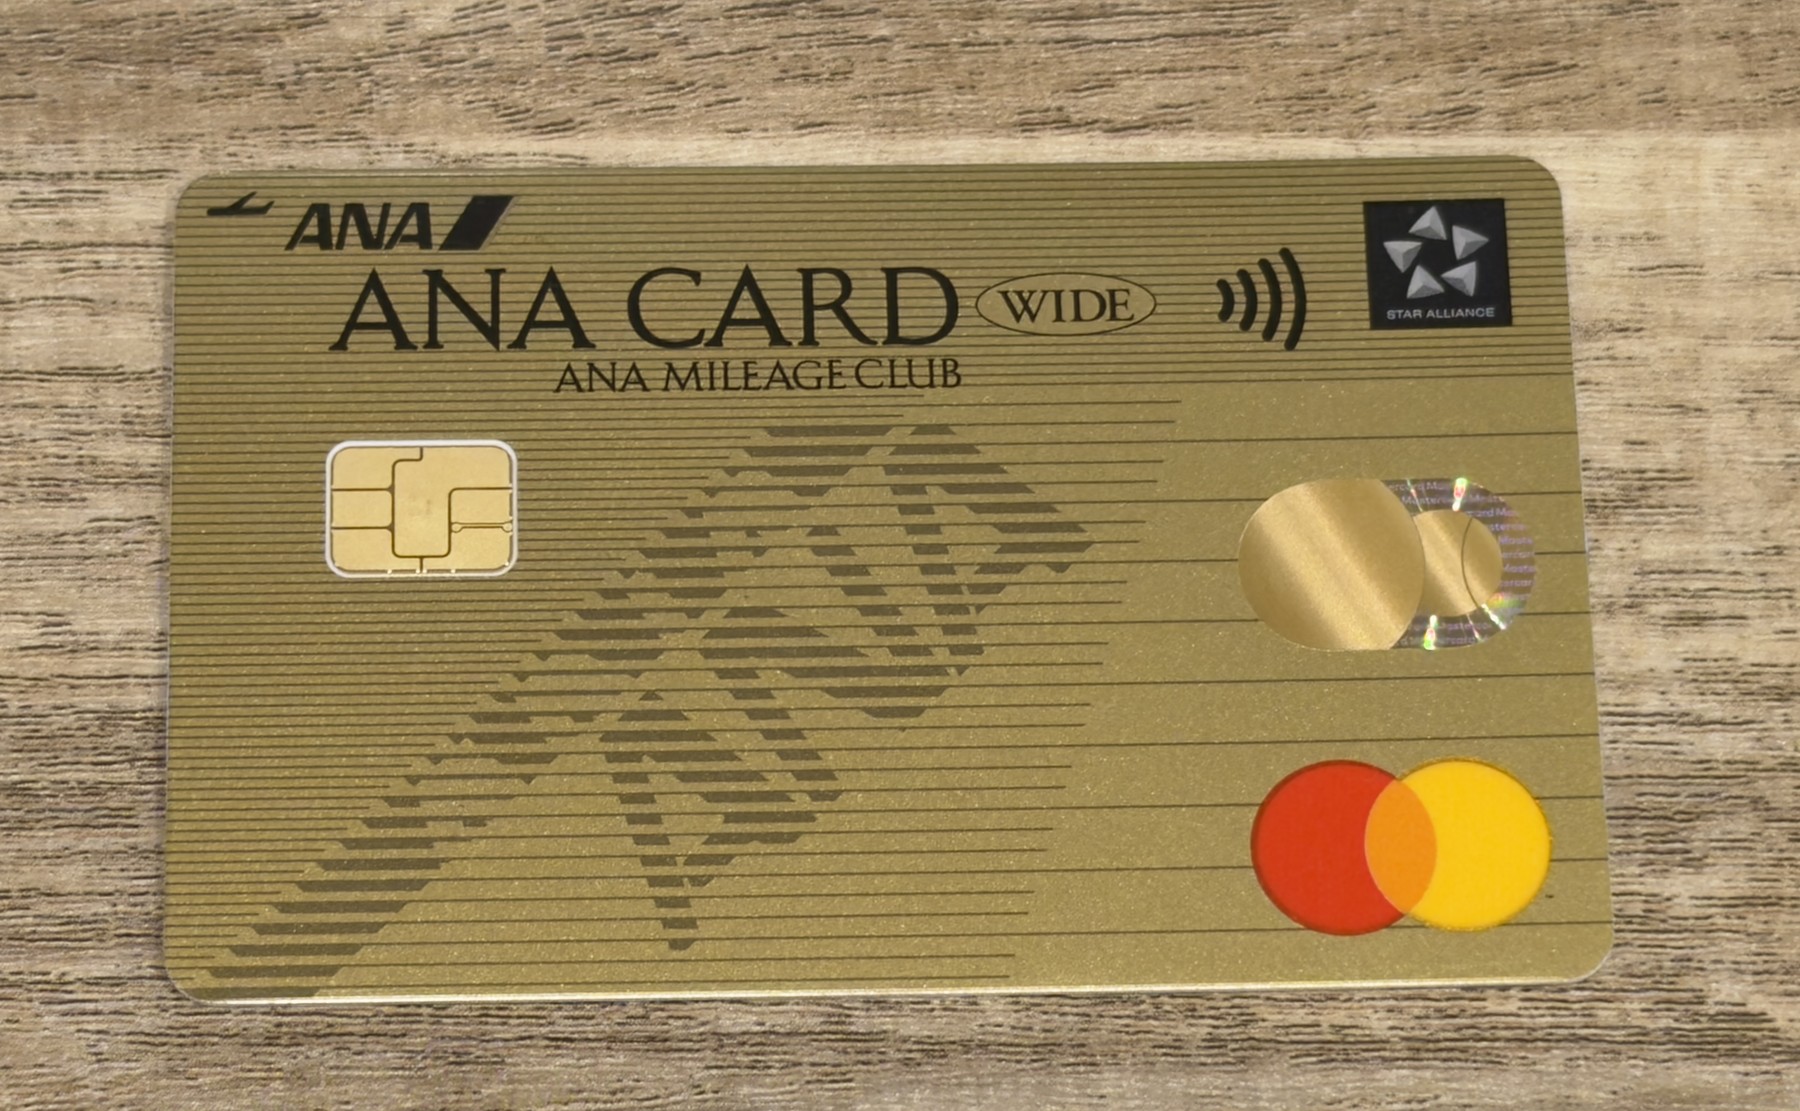
JALの隣でANAゴールド。年会費15,400円。継続するだけで毎年2,000マイルもらえて、ANA便に乗るとボーナスマイルが25%上乗せされる、修行向きの1枚だ。
こっちはSFC、スーパーフライヤーズカード用。SFCはANA版の上級会員カードで、申し込めるのはプラチナかダイヤモンドのステイタスを持っている人だけだ。
プラチナの条件は1月から12月までの1年間で50,000プレミアムポイント。しかもそのうち25,000ポイントはANAグループ運航便で取る必要がある。
提携社便で数を稼いでも届かない仕組みだ。ざっくり言えば、かなりの回数と距離を飛ぶことになる。
取ってしまえば、カードを持ち続ける限り上級サービスが続く——というのが、これまでの前提だった。この前提は後で自分で崩す。
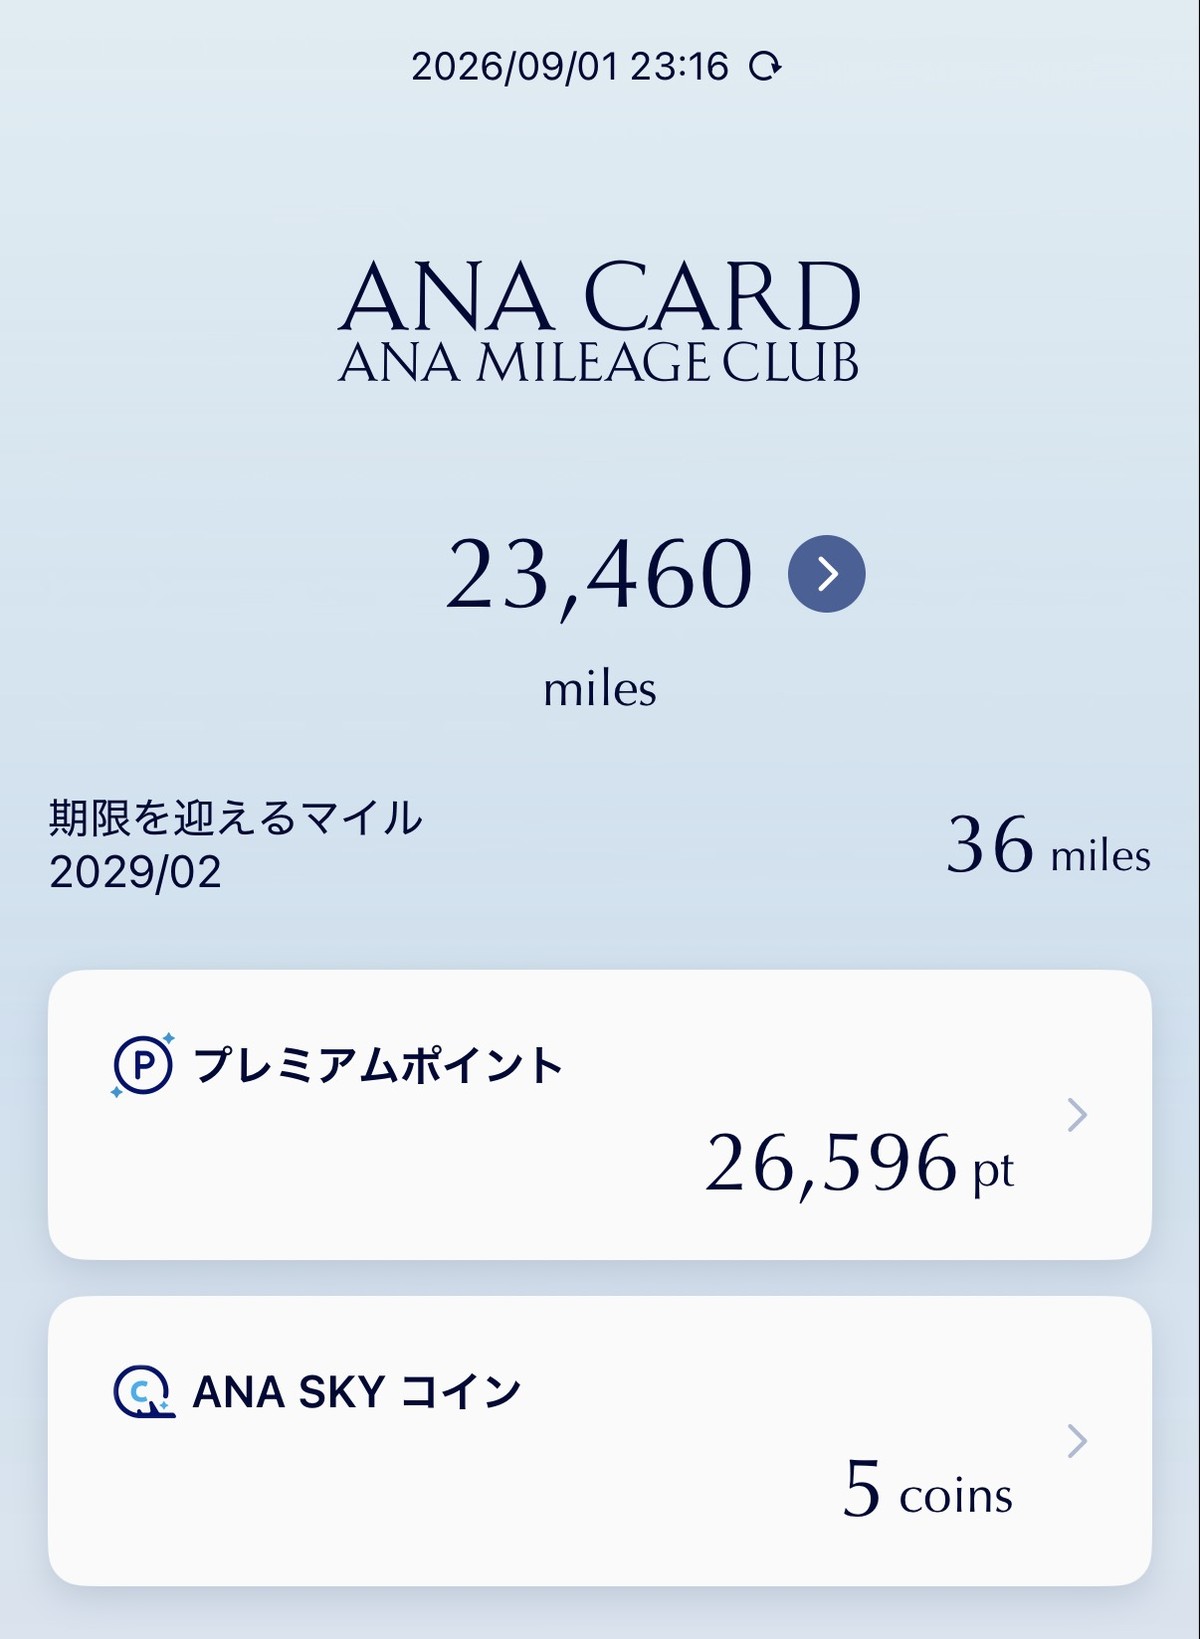
そしてこの先に組んであるフライトを乗り切れば、SFCに届く見込み。途中経過を出しておくと、2026年9月時点でプレミアムポイントは26,596ポイント。半分を少し越えたあたりだ。
つまり俺はJALとANA、両方の上級会員を狙ってる。
なぜどちらかに絞らないかというと、複数の選択肢を持って柔軟に旅がしたいからだ。行き先と時期でJALとANAを使い分けられる状態が理想。いつか彼女をこれでエスコートしたい(無理)。
一つだけ、雲行きの怪しい話をしておく。
ANAは2026年4月に、2028年4月からスーパーフライヤーズカードを年間決済額で2つに分けると発表した。
ANAカードとANA Payの年間決済が300万円以上なら「SFC PLUS」、届かなければ「SFC LITE」でANAラウンジが使えなくなる、という内容だ。
ただしこの改定は、2026年6月にANA自身が見直しを表明している。新しい内容は2026年9月末までに改めて案内される予定で、今は宙に浮いた状態だ。
どうなるかは分からないけど、「一度取れば一生安泰」という前提が揺らいだこと自体は変わらない。再発表が出たら、この項は書き換える。
【死蔵】ソラチカカード——1円も使わないのに解約しない
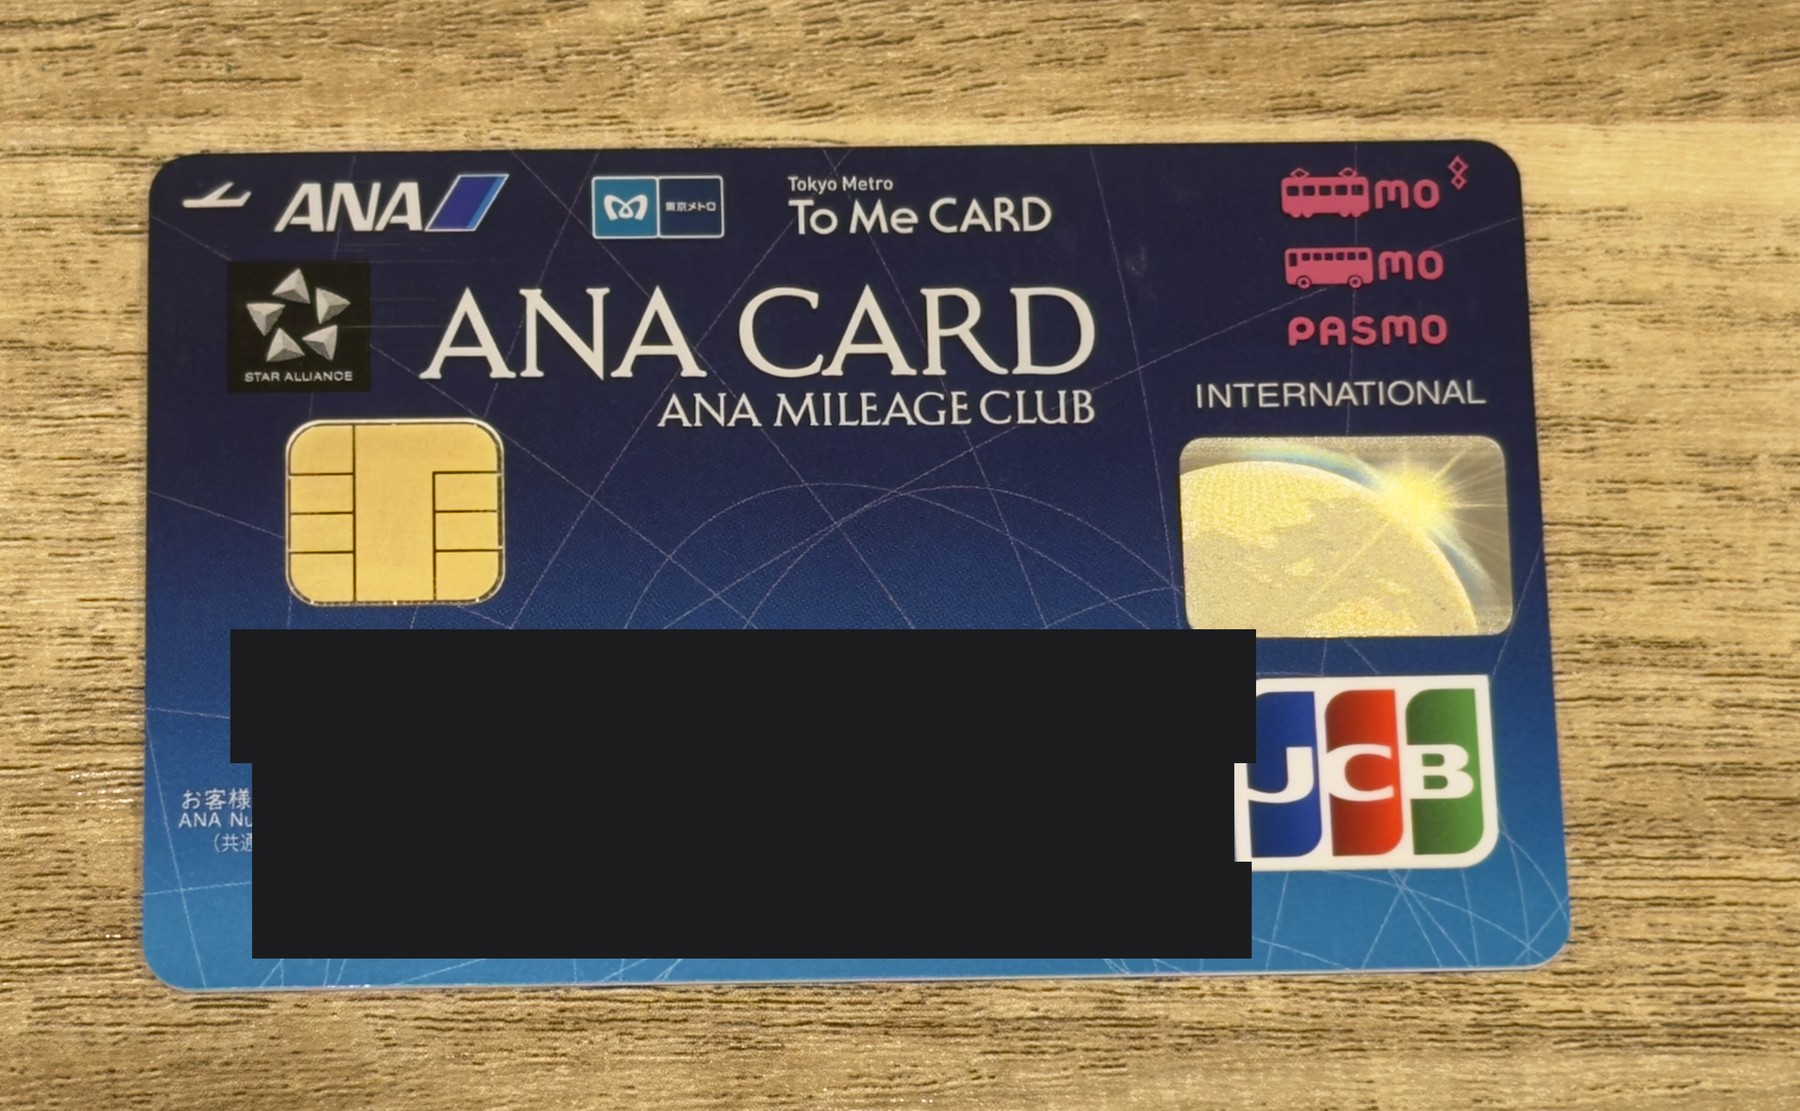
ところで、1円も決済してないのに解約しないカードがある。ソラチカだ。正式名称はANA To Me CARD PASMO JCB。
理由は2つ。
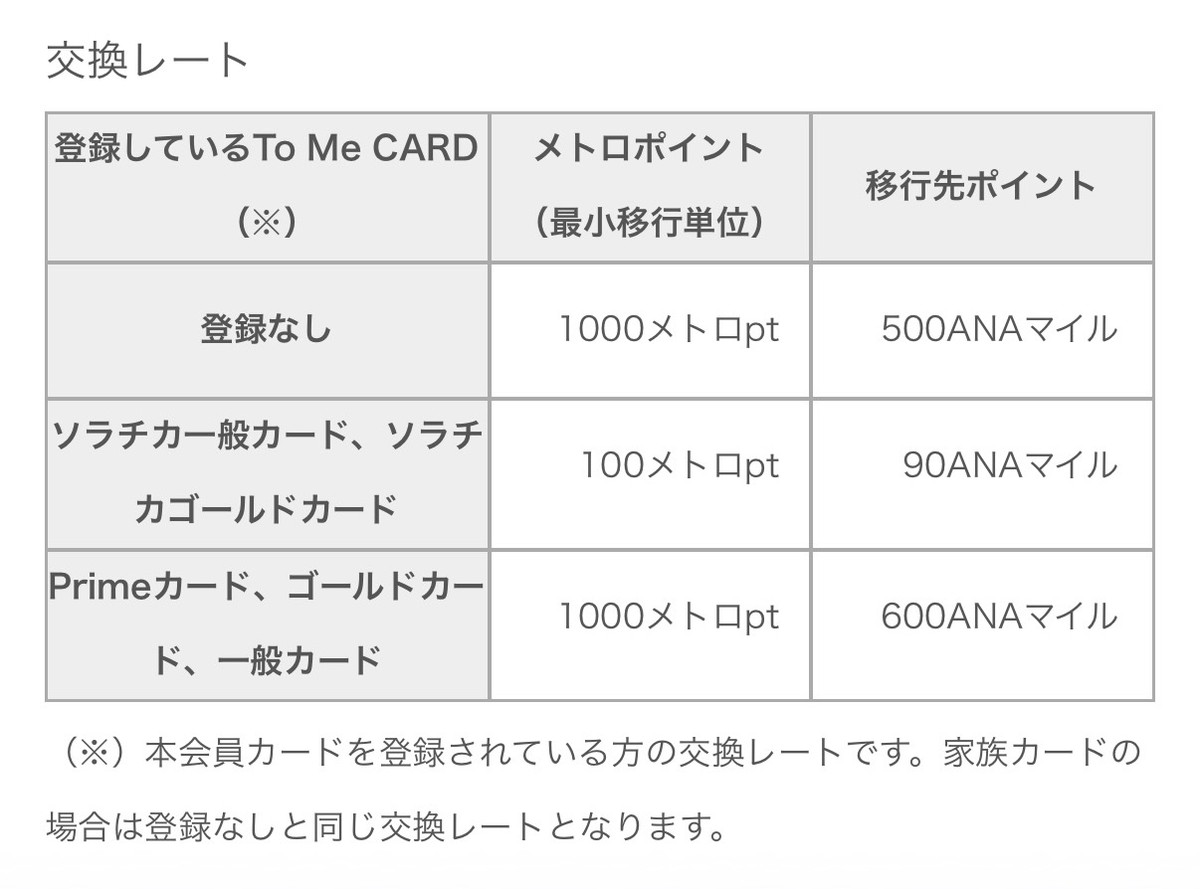
- 東京メトロの「メトポ」を、100ポイント→90マイルの高レートでANAマイルに交換できる。ソラチカ以外のTo Me CARDだと1,000ポイント→600マイルなので、レートが段違いになる。ただし申し込めるのは月1回まで、1回の上限は20,000ポイント。反映まで1〜2ヶ月かかる
- 年会費2,200円に対して、継続するだけで毎年1,000マイルもらえる
メトポは東京メトロに乗るだけでも貯まる。1乗車ごとに平日5ポイント、土休日なら15ポイント。
ただし定期券・企画券の区間は対象外なので、メトロ定期で通勤している人は肝心の通勤分がまるごと対象外になる。
しかも貯めるには「メトポへのTo Me CARDの登録」と「メトポへのPASMOの登録」、2つの手続きが要る。カードが届いただけでは1ポイントも貯まらない。地味に引っかかるところ。
ちなみに昔は、他社のポイントをここに流し込んでマイル化する「ソラチカルート」の中継役として有名だったカードだけど、そのルートは今は塞がれている。
使ってないけど、自力で貯めたポイントを90%でマイルにできる枠と、継続1,000マイルがある。この2つだけで持ち続ける理由になってる。
1マイルを2.2円以上の価値で使える人なら、持ってるだけで年会費はほぼ相殺できる計算になる。使わないのに強いカードもある。
【控え】楽天カード——SPU要員と、5段チャージをやめた話
楽天カードは、楽天市場のSPU要員として保持してる。
SPUというのは楽天のサービスを使うほど楽天市場のポイント倍率が上がる仕組みで、楽天カードの利用で+2倍、俺は楽天モバイルも契約してるからさらに+4倍が乗る。エントリーが要るのは楽天モバイルの分だけ。
ただしSPUには月間の獲得上限があって、楽天カードの+2倍のうち特典分の+1倍は月1,000ポイント、楽天モバイル分は月2,000ポイントまで。青天井じゃない。
使ってないけど年会費は永年無料だから、維持コストはゼロだ。
けど、今はほぼ使ってない。昔はこのカードを組み込んだ高還元ルートを回してたからだ。その話をしておく。
以前の俺は、こういう決済をしてた。
ANAマスターゴールド → JAL Pay → ANA Pay → 楽天Edy → 楽天キャッシュ → 楽天ペイ
5段チャージ。ポイントが付く段で拾い上げて、合計還元率を盛る。ちなみに三井住友カード発行のカードはチャージ自体がポイント付与対象外なので、1段目は還元じゃなく単なる入り口だ。
しかも2026年3月1日からは、JAL Payへのチャージが年間利用額の集計対象からも外れた。
いわゆるルート芸というやつで、今思えば300円のコーヒー1杯のために5段構えで挑んでいたことになる。
なぜやめたかというと、楽天Edyから楽天キャッシュへのチャージが、2026年8月1日から月100,000円→月10,000円に絞られたからだ。
Edyに入れる側は今も塞がれていないけど、出口の楽天キャッシュが月1万円になった時点で俺のルートは実質終わった。
ルート芸は改悪との追いかけっこで、どこか1段が塞がれたらそこで終わり。復旧を待っても戻らないことのほうが多い。ソラチカルートの閉鎖も、Edyの規制も、全部同じ物語だ。
だから塞がれたら深追いしない、と決めてる。手間をかけて数%を拾うより、決済をシンプルに保つほうが、結局は長持ちする。
【解約】アメックス・ゴールド・プリファード
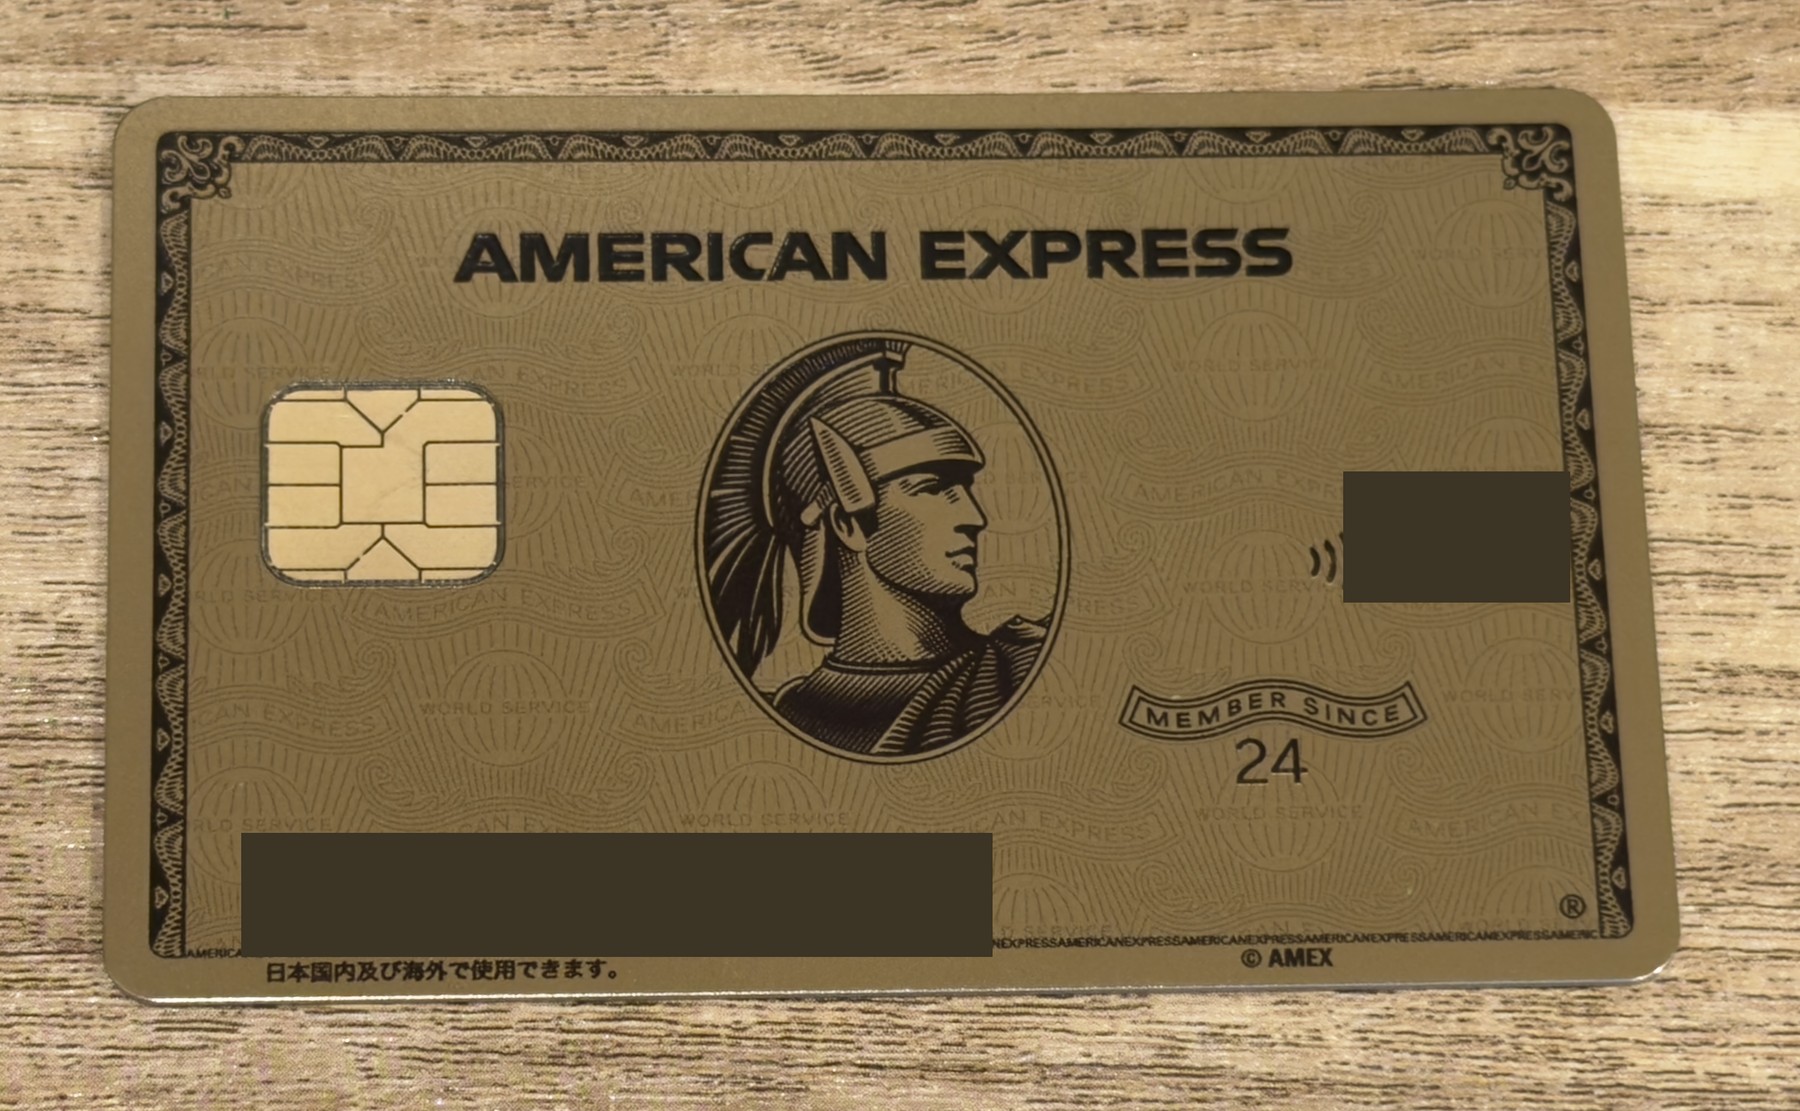
最後は、これから手放すカードの話。
これは完全に入会特典目当てで作った。結果、特典だけで1年分の年会費と80,000マイル相当を回収できたから、目的は果たした。
魅力的だけど、入会特典というのは大きな決済額の達成が条件になっていることが多いし、このカードは継続特典のホテル無料宿泊券(フリー・ステイ・ギフト)も年間200万円の利用が条件だ。
来年度も同じ決済額を作れる自信がない俺には、年会費39,600円を「なんとなく」で払い続ける理由がない。だから解約する。
けど、手放すのが一番惜しいのはここだ。このカードにはスターバックス カード オンライン入金20%キャッシュバックが付いている。Oliveの10%より率が高い。
条件は、事前に登録したうえでスタバの公式アプリか公式サイトからオンライン入金すること。店舗での入金は対象外だ。上限は年間5,000円まで(1〜6月と7〜12月で各2,500円)。
つまり年25,000円ぶんのコーヒー代が2万円になる。
金銭面に余裕があれば持ち続けたかった。それが本音。
【年会費】結局いくら払ってるのか
マイルの話を飛ばしてきた人へ。ここまでの6枚を合計すると、こうなる。
- プラチナプリファード:33,000円
- Oliveゴールド:0円(年間100万円利用で無料化済み)
- JALカードSuica+EST:7,700円
- ANAマスターゴールド:15,400円
- ソラチカ:2,200円
- 楽天カード:0円
合計58,300円/年。解約予定のアメックスは除いてある。
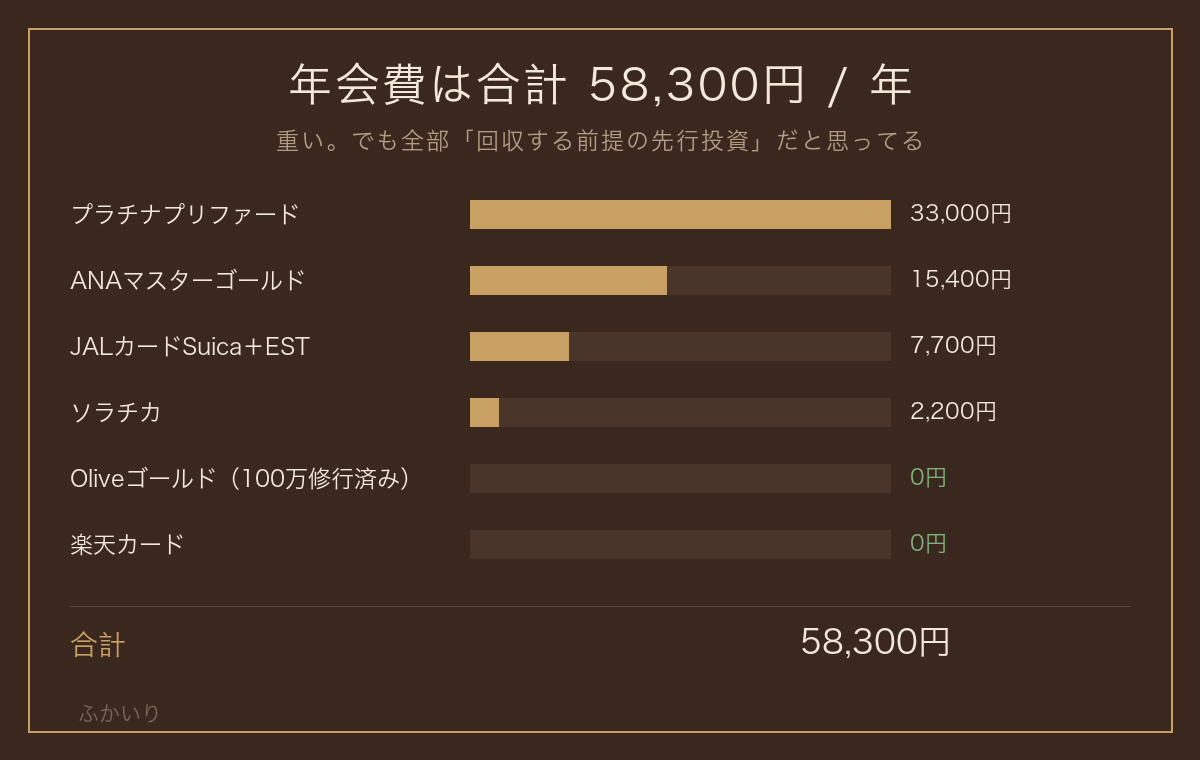
今の家計で年6万弱。冷静に見れば重いけど、マイルもラウンジもポイント運用も、全部これからの人生で回収する先行投資だと思ってる。この記事は、その過程ごと更新していく。
【まとめ】この7枚が参考になる人
この7枚構成が参考になるのは、こんな人だと思う。
- 還元率の比較に疲れた人
- 収入は多くないけど、旅行やマイルに夢を見たい人
- 「なんでこのカード持ってるんだっけ」と自分の財布に聞きたくなった人
カードは生活の道具だけど、7枚も並べると生き方まで写る。俺の財布の現在地は、このページを更新して残していく。増えても減っても書き換えるので、たまに見に来てほしい。
質問があればお問い合わせかX(@fukairi_blog)まで。
出典・参考リンク
年会費・特典の数字は2026年8月31日に公式サイトで確認したもの。この手の条件は普通に改定されるので、実際に申し込む前は必ず公式で最新を確認してほしい。
コメント